
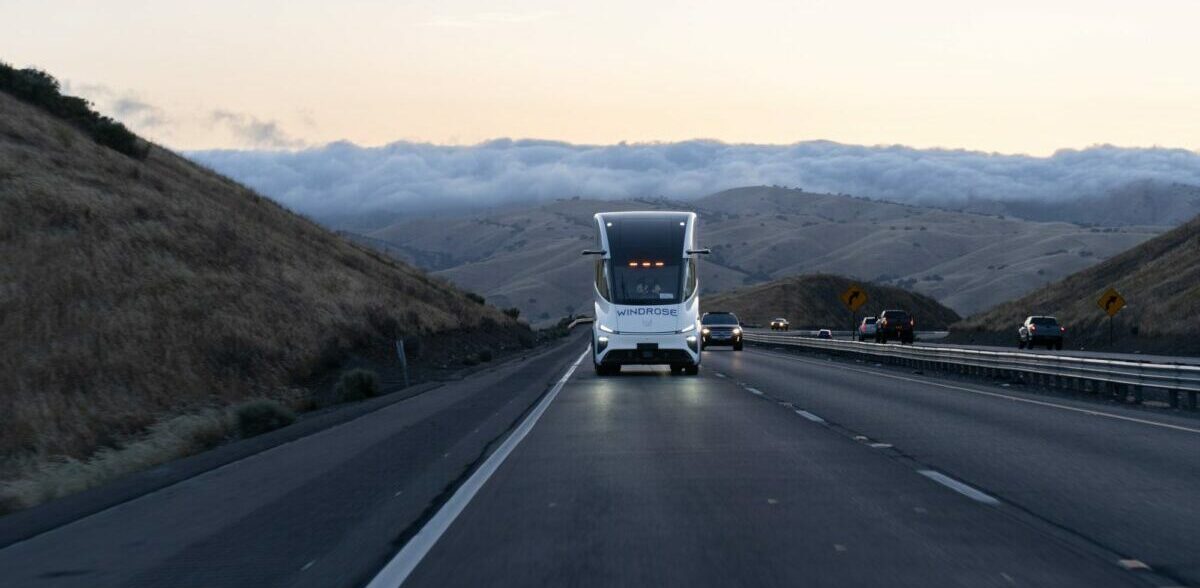
Plus d’une demi-douzaine de constructeurs chinois de camions électriques prévoient de se lancer sur le marché européen des poids lourds en 2026, selon Reuters des détectives, notamment BYD, Farizon de Geely, Sany, Sinotruk et les startups Windrose et SuperPanther. Les constructeurs de camions chinois s’attendent à ce que le prix de leurs camions soit jusqu’à 30 % inférieur à la moyenne européenne de 320 000 € (380 000 $ US), s’appuyant sur la chaîne d’approvisionnement en main d’œuvre et en batteries à moindre coût de la Chine pour un avantage crucial.
Les analystes du secteur et les exploitants de flottes européennes ont confirmé que la technologie chinoise des transmissions électriques et des batteries avait trois ans d’avance sur ses équivalents européens – une évolution qui a surpris les opérateurs historiques qui pensaient que le cycle de développement typique de sept ans du secteur leur donnerait plus de temps. L’année dernière, la startup chinoise Windrose fait des vagues en Europe avec son modèle économique et performant, le camion Global E700, qu’elle a développé de toutes pièces jusqu’à l’approbation réglementaire européenne en trois ans avec un budget de seulement 99 millions de dollars américains. Le camion offre une autonomie de 670 km, une recharge en 35 minutes et une cabine à siège central avec couchette, et ce, pour 250 000 €.
Le groupe Volvo et Mercedes-Benz Trucks détiennent cumulativement une part dominante du marché européen des camions électriques, à hauteur de 25 % et 35 % respectivement. Cependant, cette position repose principalement sur des réseaux de services fiables et sur la fidélité des flottes construites au fil des décennies – bien plus que sur un avantage technologique évident en matière d’électrification. Pendant ce temps, SuperPanther et Sany, soutenus par Xiaomi, ont signé des accords avec l’allemand Alltrucks, obtenant un accès immédiat à environ 650 centres de service à travers le continent. BYD produira des camions dans son usine de bus existante en Hongrie ; SuperPanther sera assemblé dans une ancienne usine MAN en Autriche exploitée par Steyr Automotive.
Le secteur manufacturier local revêt une importance stratégique. En assemblant leurs produits en Hongrie et en Autriche, les marques chinoises réduisent considérablement leur exposition aux droits de douane de l’UE et affaiblissent l’objection des « importations étrangères » qui a ralenti la pénétration dans le segment des voitures particulières. Les dispositions relatives au contenu local de l’Industrial Accelerator Act, si elles sont adoptées, pourraient encore compliquer les choses, mais la stratégie d’entrée chinoise semble conçue avec exactement ce risque réglementaire à l’esprit.
Les opérateurs historiques européens font pression sur la Commission européenne pour obtenir un soutien politique, l’ACEA et E-Mobility Europe faisant pression pour une réduction des péages routiers pour les camions zéro émission, des mandats d’électrification des flottes et des liens potentiels entre les subventions aux camions électriques et la production européenne. L’urgence est facilement quantifiable : un programme néerlandais de subvention des camions électriques lancé en janvier et totalisant 95 millions de dollars a été sursouscrit en une seule journée, ce qui indique que la demande de flotte existe et que le prix, et non l’appétit, est la principale contrainte.
Parmi les constructeurs de camions européens, la réponse de Scania est sans doute la plus remarquable. La marque appartenant à Traton a investi 2 milliards d’euros dans une nouvelle usine près de Shanghai en octobre, explicitement pour « battre (les Chinois) sur leur marché intérieur ». Pour le constructeur de camions, cela constituera une opportunité cruciale d’acquérir des capacités de R&D et un savoir-faire en matière de fabrication. L’usine produira dans un premier temps des camions diesel, et des modèles électrifiés devraient suivre. « C’est leur plus grand avantage : la façon dont ils passent rapidement d’un état d’innovation à un état véritablement industriel », a déclaré Christian Levin, directeur général de Scania. Reuters.
Les camions électriques représentaient 4,2 % des ventes de camions dans l’UE en 2025, contre 2,3 % en 2024, mais restent freinés par des prix environ trois fois supérieurs à ceux de leurs équivalents diesel. En revanche, la part de marché chinoise des camions électriques s’est établie à 29 % l’année dernière. CATL a prévu qu’il pourrait dépasser 50% d’ici 2030.
Cependant, tous les malheurs du secteur européen du camionnage ne peuvent pas être attribués à la Chine : le PDG de Tesla, Elon Musk, a indiqué à plusieurs reprises son intention d’introduire le camion semi-lourd en Europe après son lancement en Amérique du Nord. Avec une autonomie supérieure à 800 km et une charge en 30 minutes à 70 %, il surpasse ses concurrents européens et chinois en termes de spécifications principales. Cependant, la production en série n’a commencé au Nevada que cette année, et l’absence de cabine couchette le rend non conforme aux réglementations européennes en matière de repos du conducteur pour les opérations long-courriers.