
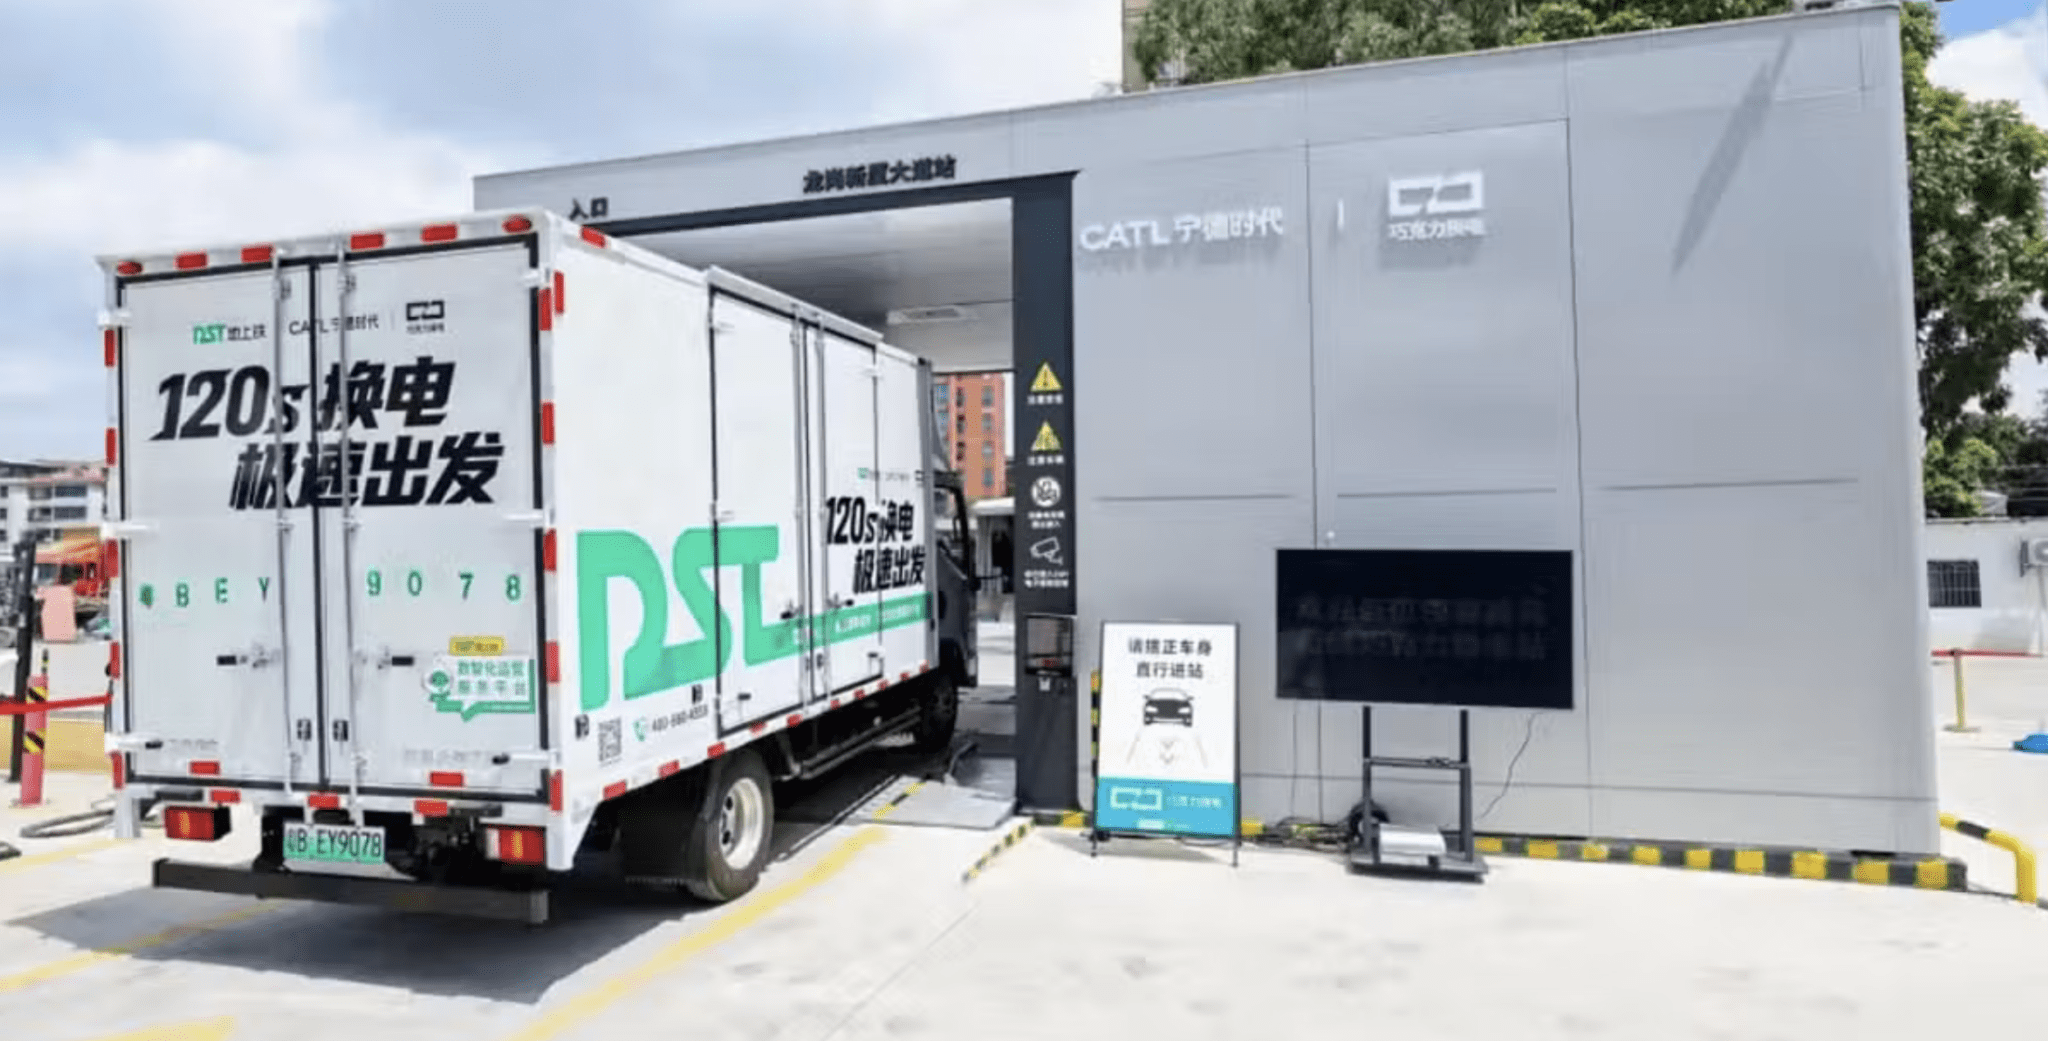
CATL et Octopus Energy ont annoncé une coentreprise à parts égales pour construire un réseau d’échange de batteries pour les poids lourds en Europe, les premières stations devant être lancées au Royaume-Uni en 2027. Le réseau, envisagé comme une solution aux questions persistantes concernant les coûts, les temps d’arrêt importants et l’infrastructure limitée pour les poids lourds électrifiés, devrait dépasser 30 stations d’ici 2035, en donnant la priorité aux routes principales et aux ports logistiques clés avant de s’étendre à l’Écosse et au Pays de Galles.
Les entreprises affirment que le réseau pourrait à terme desservir plus de 300 000 camions électriques et catalyser plus de 30 milliards de livres sterling (39,5 milliards de dollars) d’investissements privés. La logique qui sous-tend cette initiative repose sur l’idée selon laquelle les flottes échangeront volontairement la propriété de la batterie pour répondre à leurs préoccupations concernant les coûts disproportionnés liés à la possession de camions électriques. L’échange de batteries réduit également les temps d’arrêt à peu près de la même durée que les camions diesel, permettant ainsi la décarbonisation sans nuire nécessairement à l’efficacité.
Le système Qiji Energy de CATL remplace une batterie épuisée (jusqu’à 500 kWh) en moins de cinq minutes, ce qui contraste avec environ une heure pour une charge rapide. Étant donné que les exploitants de flotte louent la batterie plutôt que de la posséder dans le cadre du modèle d’échange, le coût initial du véhicule diminue considérablement. Dans un communiqué, Greg Jackson, fondateur d’Octopus Energy, a souligné que le coût total de possession diminuerait également considérablement : « Avec l’échange de batteries, nous serons moins chers que le diesel ne l’est aujourd’hui. » Il a en outre noté que même si les prix du pétrole issus du conflit iranien retombaient aux niveaux d’avant-guerre, les deux technologies resteraient à peu près comparables. Contrairement au diesel, les coûts d’échange continueront de diminuer à mesure que la rentabilité des batteries s’améliorera.
Certes, le modèle d’infrastructure est délibérément léger pour CATL et Octopus. Les stations d’échange appartiendront aux constructeurs de camions et aux gestionnaires de flotte plutôt qu’à la coentreprise elle-même, une décision destinée sans ambiguïté à alléger la charge en capital. Bien que cela puisse rendre le projet plus viable à certains égards, cela pourrait aussi sans doute affaiblir l’argument de rentabilité sur lequel repose l’échange.
Dans le même temps, le projet vise à soutenir le réseau national grâce à un stockage d’énergie stationnaire qui peut être revendu pendant les heures de pointe via la plateforme d’IA d’Octopus. D’une part, cela permet aux propriétaires de stations de disposer d’une nouvelle source de revenus récurrents ; d’autre part, cela encourage les gouvernements à classer le réseau parmi les infrastructures nationales critiques.
CATL a déjà fait ses preuves en matière d’échange de batteries au cours des deux dernières années. En Chine, il prévoit de fonctionner 900 stations d’échange de poids lourds d’ici fin 2026, contre 305 en 2025, et s’est engagé à couvrir 80 % des principales routes logistiques du pays d’ici 2030. Cette échelle nationale comprime les coûts grâce à la normalisation et à l’effet de levier des fournisseurs d’une manière qu’un réseau européen naissant ne peut pas reproduire immédiatement.
Le partenariat Octopus est autant un jeu de crédibilité qu’un accord de capital : CATL a besoin d’un opérateur énergétique local de confiance pour gérer les relations avec le réseau, les permis de construire et l’engagement en matière de politique publique dans un marché où les investissements industriels chinois sont soumis à un examen minutieux ; Octopus a besoin d’une technologie de batterie éprouvée et d’un opérateur de station d’échange qu’il ne pourrait pas reproduire indépendamment. La structure de la coentreprise répartit clairement ces besoins complémentaires, et les relations existantes d’Octopus avec les régulateurs et les consommateurs britanniques donnent à CATL une voie d’accès aux marchés européens qu’une entrée directe aurait du mal à reproduire.
Contrairement à la Chine, où les camions à énergie nouvelle comptabilisé pour 29 % des ventes du segment en 2025, l’adoption au Royaume-Uni et en Europe en reste à ses balbutiements. Les camions électriques à batterie ne représentaient que 0,9 % des immatriculations de poids lourds au Royaume-Uni et 4,4 % en Europe au premier trimestre 2026, ce qui fait que l’ambition de 300 000 camions apparaît, au mieux, comme un objectif lointain et noble.
Idéalement, la coentreprise permettra aux exploitants de flottes d’atteindre plus facilement les objectifs stricts fixés par les gouvernements régionaux. Les normes européennes en matière de CO2 exigent une réduction de 45 % des émissions des poids lourds d’ici 2030 et de 90 % d’ici 2040 ; Le calendrier du mandat zéro émission du Royaume-Uni fait l’objet de consultations actives. Les prix élevés du diesel dus au conflit iranien ont fait avancer le point de parité des coûts dans les calculs des opérateurs, donnant à CATL et Octopus une fenêtre commerciale que la situation iranienne à elle seule a accélérée de plusieurs années.