
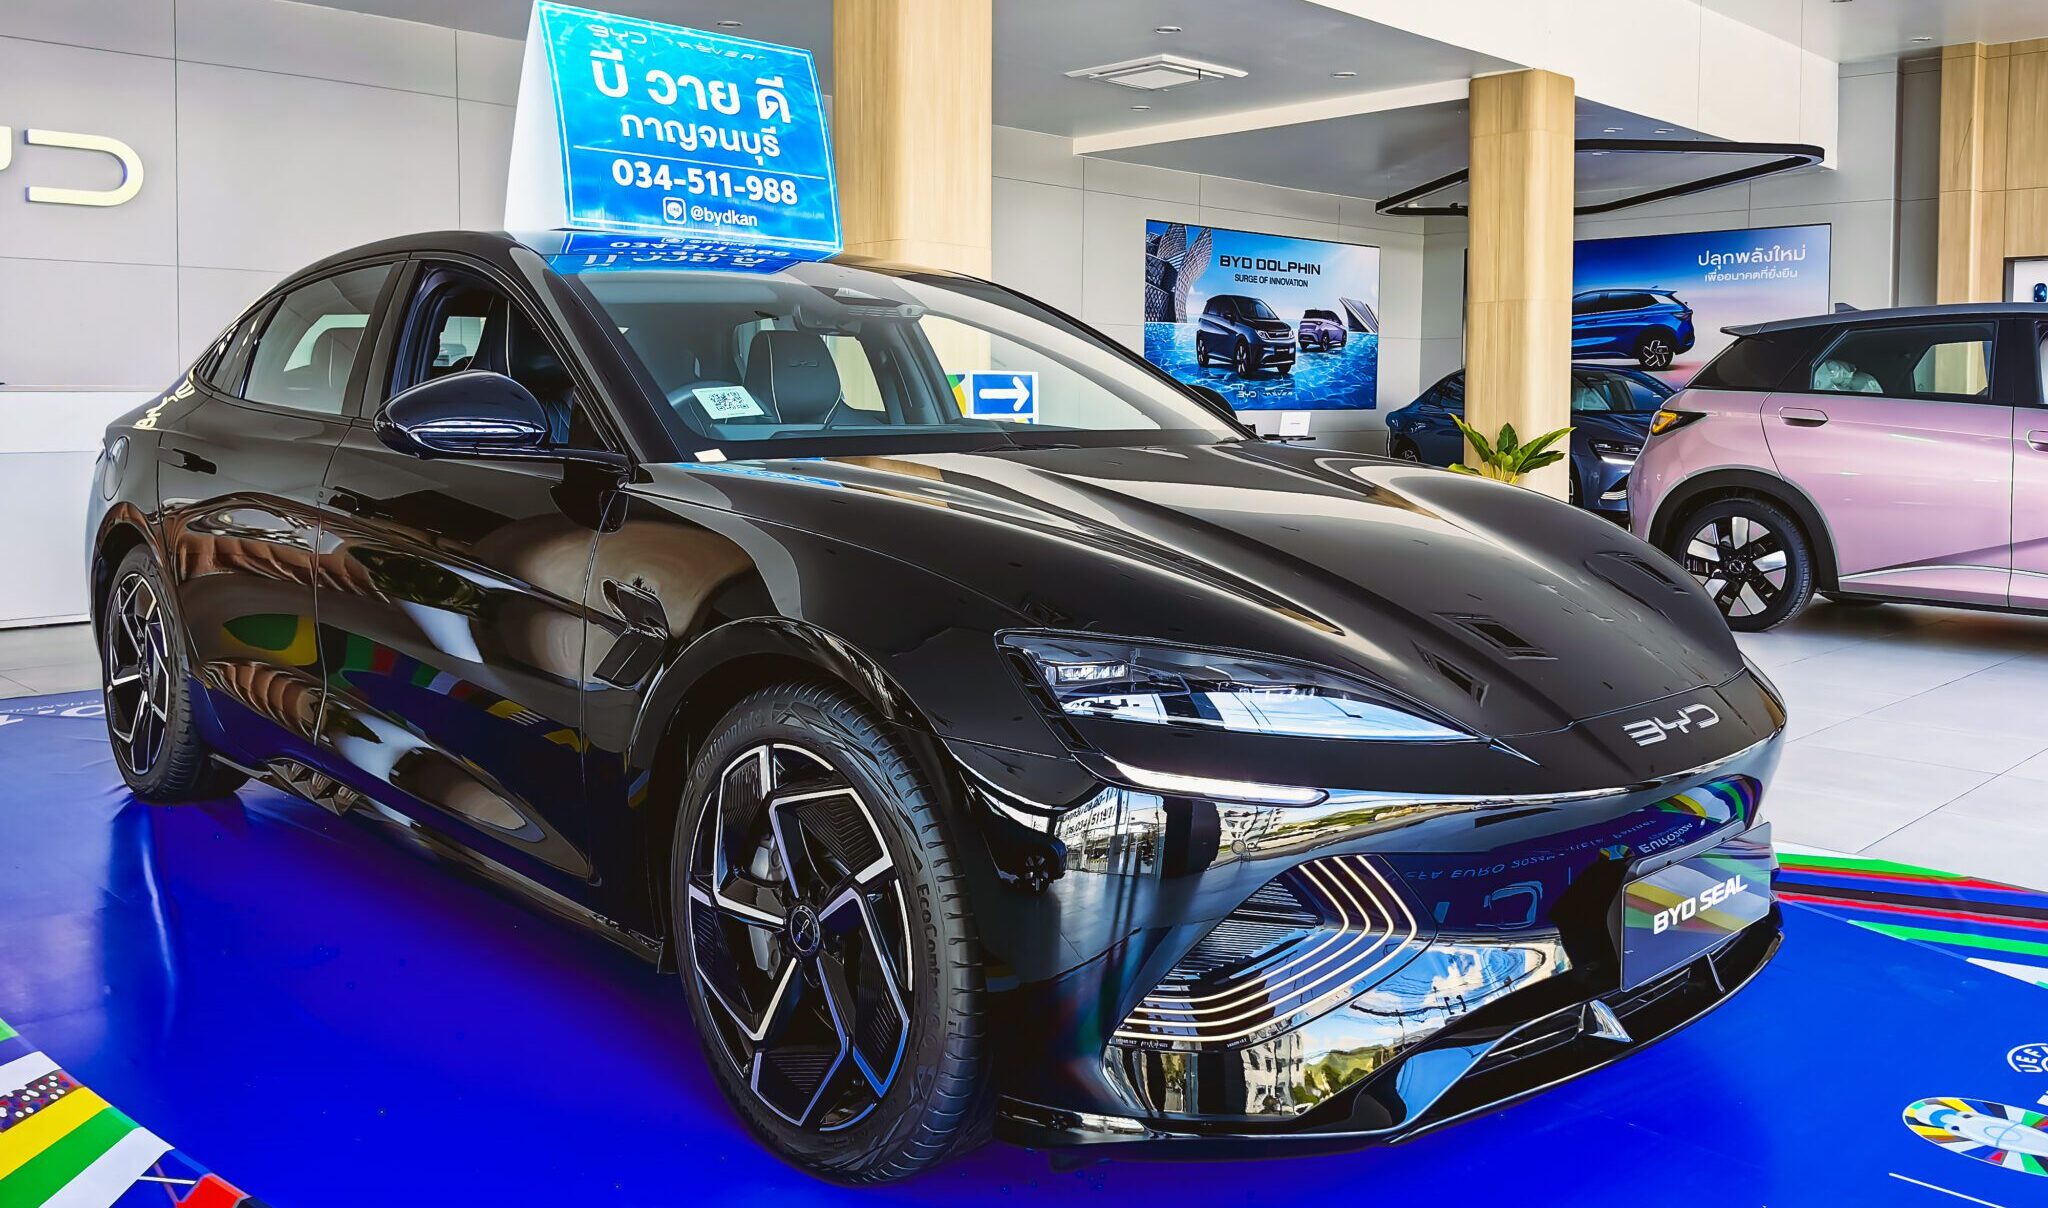
La Thaïlande augmentera son droit d’accise sur les véhicules électriques à batterie (BEV) entièrement importés de 10 % à 35 % le 1er janvier 2027, les véhicules électriques à autonomie étendue (EREV) augmentant au même niveau à partir d’une base légèrement supérieure de 15 %. Le gouvernement a présenté cette décision comme une défense des chaînes d’approvisionnement japonaises établies de longue date, mais son impact le plus marqué se fera sentir sur les marques uniquement importées plutôt que sur les constructeurs automobiles chinois qui ont rapidement acquis une part de marché locale substantielle et construisent déjà des voitures dans le pays.
Le cabinet a approuvé le plan le 3 novembre. « Le gouvernement donne la priorité aux chaînes d’approvisionnement et aux investisseurs qui ont investi en Thaïlande, contribué au développement de notre industrie automobile et soutenu l’économie thaïlandaise depuis des décennies, en particulier les entreprises japonaises », a déclaré le ministre de l’Industrie Varawut Silpa-archa. Nikkeï). Le ministre des Finances, Ekniti Nitithanprapas, a déclaré que l’objectif était de soutenir la Thaïlande en tant que base de production et d’exportation tout en conservant les entreprises qui emploient des travailleurs thaïlandais.
L’ampleur du déficit d’importation explique l’urgence. Les ventes de BEV passagers ont atteint 161 532 unités au cours des neuf premiers mois de 2026, représentant 31 % du marché, tandis que la production nationale de BEV sur la même période n’a totalisé que 70 472 unités, selon la Fédération des industries thaïlandaises. Cela signifie qu’une forte majorité des BEV vendus en Thaïlande sont toujours importés, malgré les efforts du gouvernement pour encourager la production locale. Les données du ministère du Commerce évaluent la valeur des importations de BEV entre janvier et septembre à 2,36 milliards de dollars, dont 96 % proviennent de Chine.
Les accises sont le levier, car les droits de douane ne le sont pas : en effet, l’accord commercial ASEAN-Chine a supprimé les droits de douane sur les véhicules finis en 2010. Les BEV construits localement conservent un taux de 2 %, de sorte que BYD, Great Wall, MG et Changan sont largement isolés sur les modèles qu’ils assemblent déjà en Thaïlande. Au moment de la rédaction de cet article, la politique BEV du pays a attiré plus de 4 milliards de dollars d’investissements. Le fardeau pèse plutôt sur les marques sans usine locale, comme Tesla, Volvo, Porsche et Audi, ainsi que sur les modèles chinois qui ne sont pas encore assemblés dans le pays.
Les assembleurs japonais profitent davantage de la structure fiscale hybride que des prélèvements BEV et EREV. Les hybrides réguliers construits localement sont taxés entre 6 et 15 %, contre 25 à 35 % pour les voitures à moteur à combustion interne, ce qui contribue à préserver une base de fournisseurs construite autour de Toyota et Honda. Cette base est cependant désormais soumise à de réelles tensions : la part des marques japonaises est passée de 76,7 % en 2024 à 69,3 % en 2025 et est tombée en dessous de 60 % dans les données d’immatriculation de 2026, laissant les pickups d’une tonne, où elles détiennent encore plus de 90 %, comme leur principal bastion.
La Thaïlande semble suivre un modèle déjà visible en Europe, et peut-être s’en inspirer de plusieurs manières clés. Les droits compensateurs de l’UE allant jusqu’à 45 % sur les BEV de fabrication chinoise ont poussé BYD vers la Hongrie et Chery vers l’Espagne, tout en laissant intacts les hybrides. Le bloc surveille également les expéditions hybrides acheminées via l’Asie du Sud-Est et a imposé un plafond annuel d’importation d’hybrides de 350 000 unités. En plaçant les EREV dans la bande des 35 %, Bangkok ferme également partiellement la même voie d’échange de transmission que les marques chinoises ont utilisée pour contourner les barrières spécifiques aux BEV ailleurs.
Le véritable effet de cette politique est en fin de compte de récompenser les marques chinoises déjà localisées au détriment de celles qui ne l’ont pas fait, accélérant ainsi la consolidation plutôt que d’annuler les gains chinois. Les petits acteurs sans usines locales, comme Neta, déjà sous pression financière, sont confrontés à la plus forte hausse, tandis que BYD, MG et Changan devraient resserrer leur emprise sur un segment où les marques chinoises détiennent déjà près de 90 % des ventes.